


Mieux orienter l'épargne vers le financement des entreprises

Les ménages français épargnent beaucoup mais c’est une épargne de prudence, essentiellement placée sur des supports sécurisés et liquides. Des choix de précaution qui pénalisent le dynamisme économique national car ils sont insuffisamment fléchés vers les entreprises et les territoires. Comment rendre l’investissement plus simple ? Comment motiver les épargnants à prendre davantage de risque ? Comment mieux mobiliser l’épargne des ménages en faveur des entreprises ? Trois questions fondamentales pour notre croissance auxquelles la CCI Paris Île-de-France répond par des pistes concrètes et opérationnelles.
Téléchargez le rapport
en cliquant sur l'image ci-dessous
Le paradoxe français de l'épargne
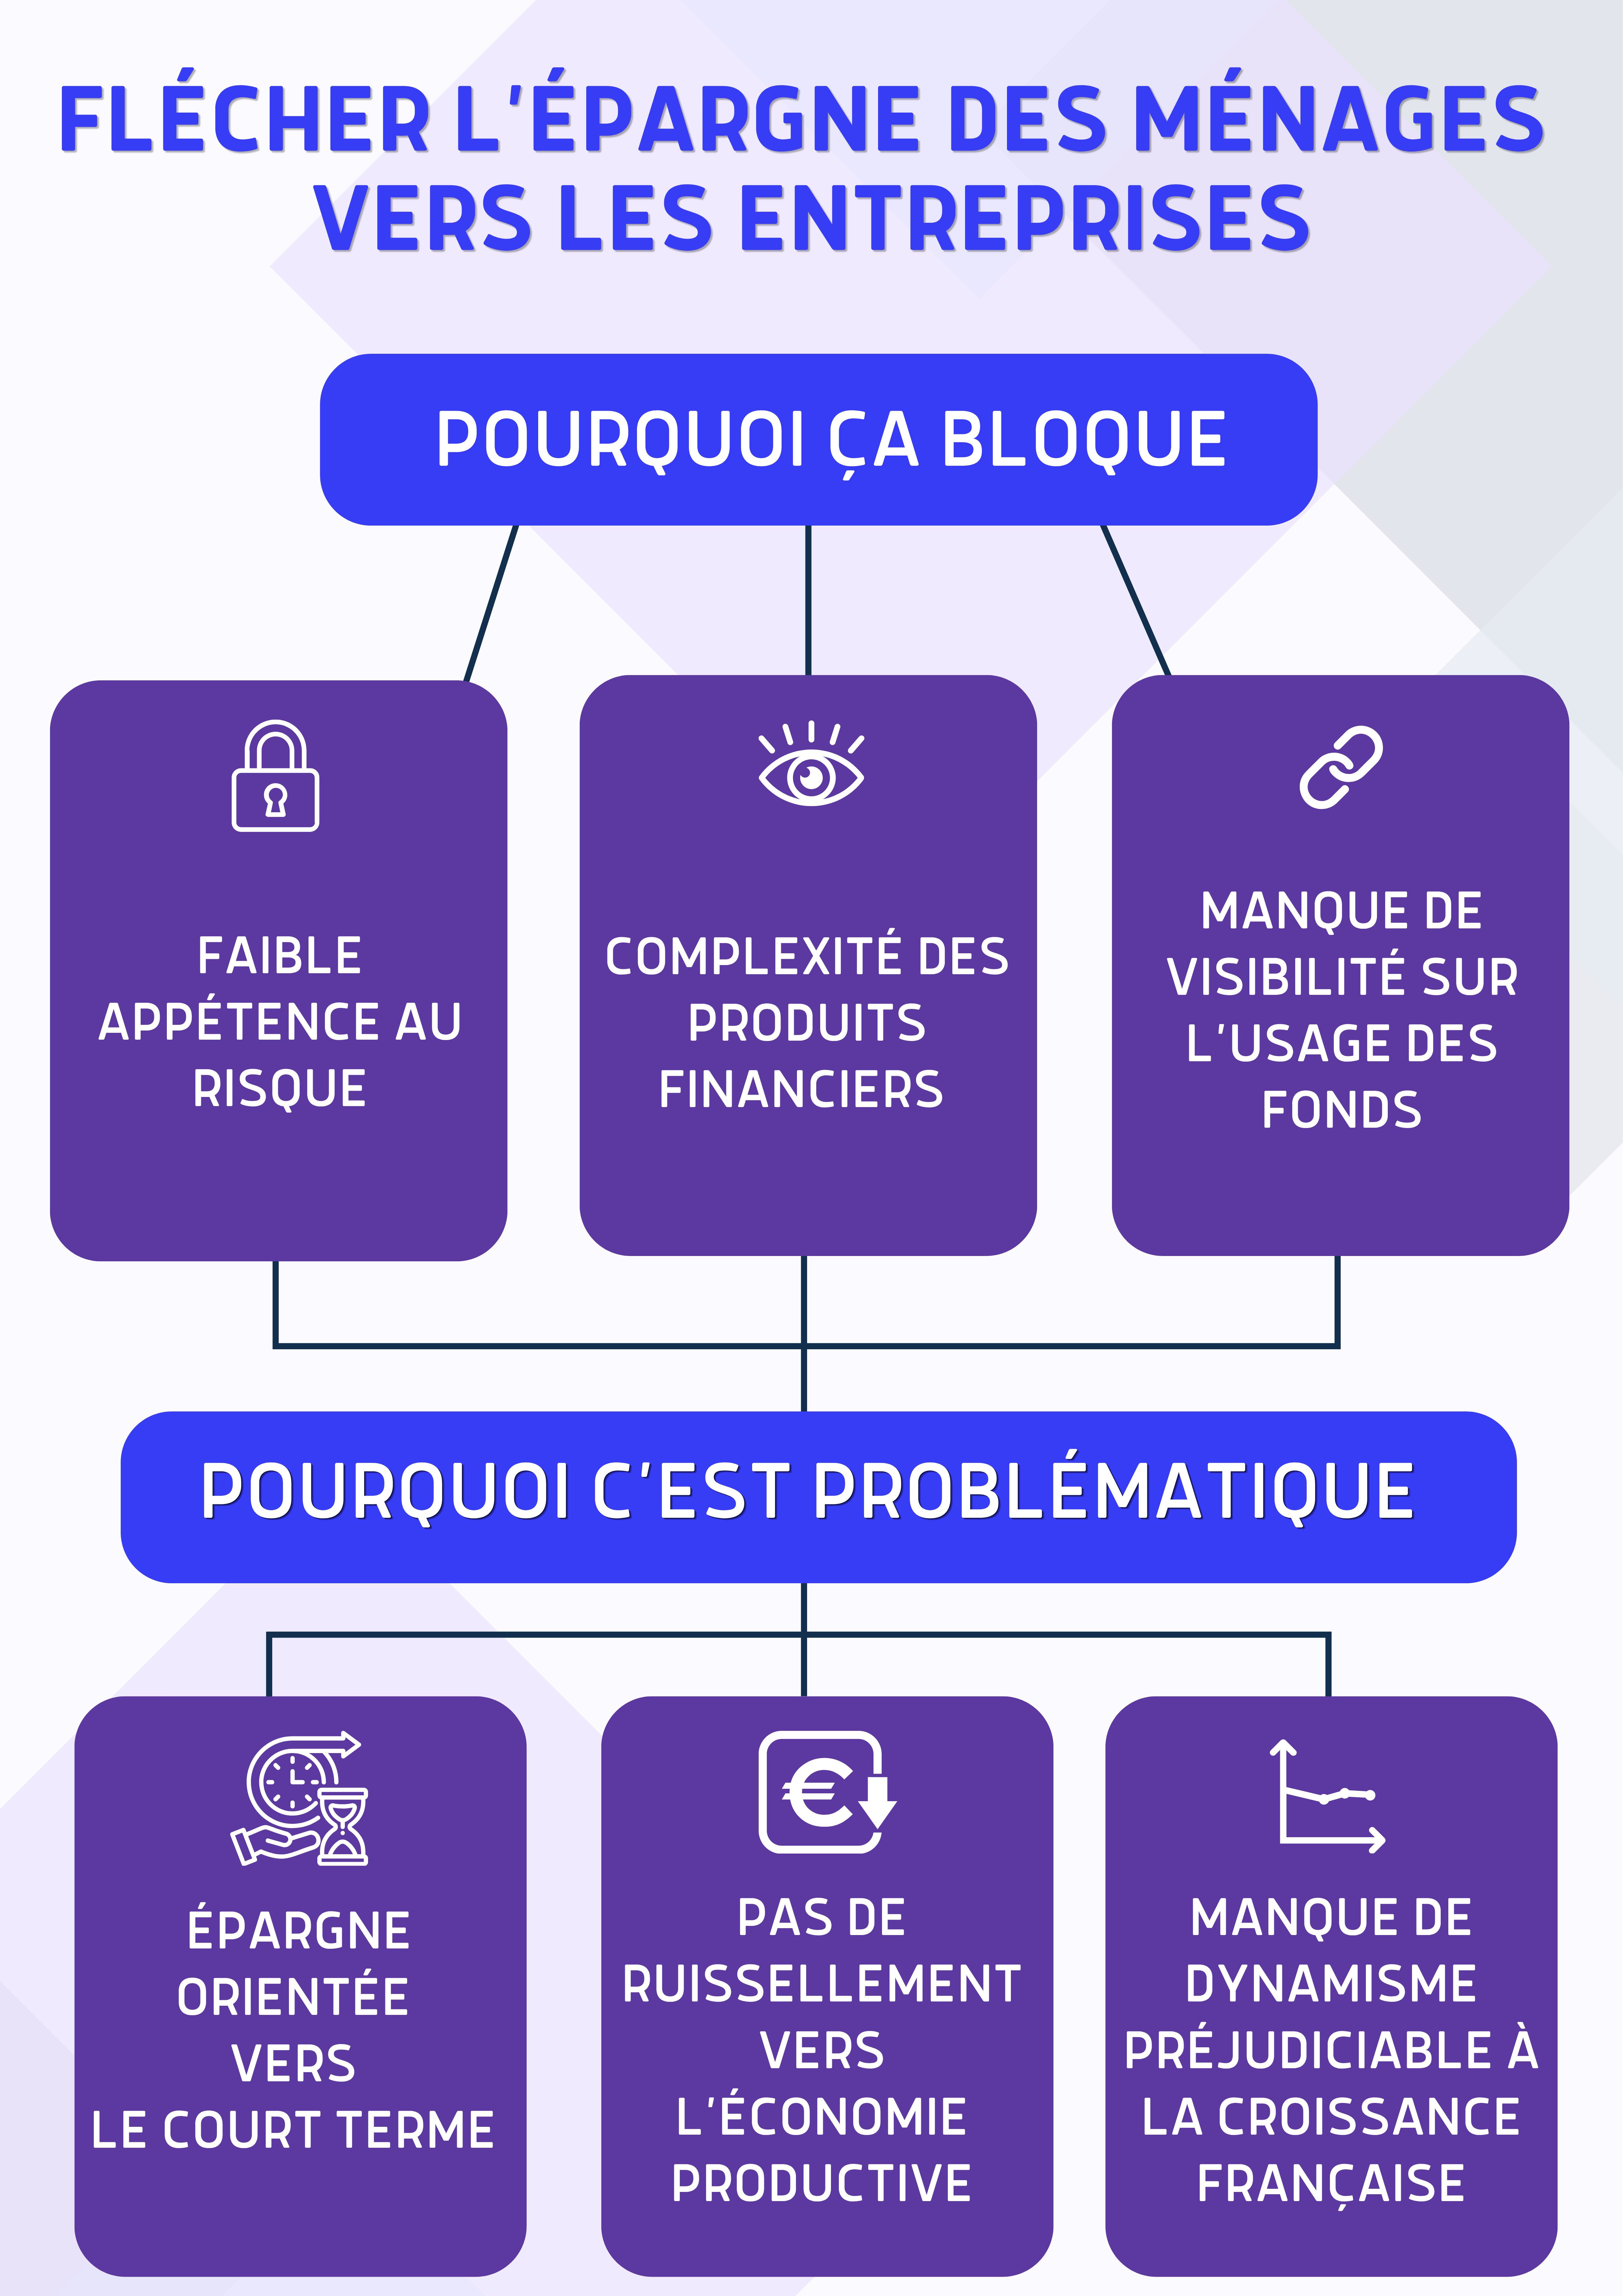
Fin 2025, l’épargne brute des ménages français atteignait 353 milliards d’euros, soit 17,9 % de leur revenu disponible brut. Des chiffres élevés qui s’expliquent par des comportements de précaution face aux crises (Covid, tensions géopolitiques, inflation…) et aux incertitudes liées aux dépenses futures (retraite, dépendance...).
Les flux de placements financiers sont majoritairement orientés vers les produits de taux, tels que les dépôts bancaires, les livrets réglementés ou encore les fonds euros de l’assurance-vie. Des supports qui offrent une garantie du capital et une grande disponibilité des fonds mais ne contribuent que de manière indirecte et souvent limitée au financement de l’économie. Inversement, la part des actifs en fonds propres, et notamment des actions, demeure relativement faible.
C'est tout le paradoxe de l'épargne en France : elle est élevée mais peu dynamique.
Simplifier l'investissement dans les entreprises
Des dispositifs existent pour que les particuliers financent les entreprises tout en valorisant leur épargne sur le long terme : assurance-vie en unités de compte, épargne salariale, plan d'épargne retraite (PER), financement participatif, etc. Ces placements obéissent à des niveaux de risques variables et offrent un accès aux marchés en actions et obligations ainsi que, dans certains cas, au financement direct des entreprises non cotées.
Le recours à ces produits est cependant limité car ils sont perçus comme complexes. L’épargnant français manque d’acculturation financière ; il ne sait pas bien comparer les différents supports et leurs caractéristiques (rendements, risques, fiscalités...). Flécher l’épargne des ménages vers les entreprises ne nécessite donc pas la création de nouveaux produits, mais plutôt de rendre l’investissement dans les opérateurs économiques plus simple et plus lisible.
La CCI Paris Île-de-France recommande de :
- clarifier l’architecture des produits existants (PEA, assurance-vie, PER) et les rendre plus standardisés et comparables
- développer des interfaces simples : outils d’aide à la décision, simulateurs de risque, de rendement et d’horizon, parcours d’investissement guidés et progressifs
- renforcer l’épargne salariale et collective, ainsi que l’actionnariat salarié, comme leviers de financement de long terme
Donner du sens à l'épargne
Depuis quelques années, les ménages s’intéressent davantage à l’investissement en actions. D'abord parce qu'ils comprennent davantage qu’une prise de risque sur un horizon plus lointain peut offrir un rendement plus significatif. Ensuite parce que la perception de la destination de l'épargne aide à l’orienter vers des placements de long terme, y compris les plus exposés.
L'objectif est alors d'éviter que l’épargnant ait le sentiment de ne pas savoir à quoi sert concrètement son argent. Il faut donc valoriser des indicateurs simples comme le nombre d’emplois soutenus, les projets financés ou encore les investissements réalisés. La participation au développement du tissu des PME est un des aspects qui peut motiver l’épargnant. La proximité en est un autre.
Ce serait d'autant plus pertinent qu’une meilleure mobilisation de l’épargne détenue en France au service des entreprises nationales réduirait la dépendance à l’égard de capitaux étrangers…
La CCI Paris Île-de-France recommande de :
- donner du sens à l'épargne en rendant visible son utilisation
- expérimenter des dispositifs d’épargne de proximité permettant de financer des commerces, des entreprises ou des projets de territoire clairement identifiés
- contribuer au renforcement de la souveraineté économique, de la réindustrialisation et de l’autonomie financière des entreprises françaises, en limitant la dépendance aux financements extérieurs
Mieux mobiliser l'épargne existante vers les entreprises
L'épargnant alloue ses fonds selon différentes critères : précaution, niveau de revenu, âge, capacité à comprendre les produits financiers… La diffusion des outils numériques a également un impact : plateformes d’investissement en ligne, applications bancaires, solutions d’épargne numériques, influenceurs spécialisés, outils d’intelligence artificielle... tous contribuent à faciliter l'investissement.
Ces évolutions transforment les profils d’épargnants. Les plus jeunes semblent plus ouverts à la diversification de leurs placements et à l'utilisation des outils numériques pour gérer leur épargne. L'essor des cryptoactifs et des technologies blockchain, des stablecoins et autres monnaies numériques, témoigne au demeurant d’une familiarité renforcée avec des placements volatils.
Enfin, l’épargne des ménages possède une dimension intergénérationnelle via la transmission du patrimoine constitué. Actuellement, les ménages les plus âgés détiennent une part importante de l’épargne nationale, accumulée au cours de leur cycle de vie, tandis que les ménages plus jeunes ont des capacités d’épargne plus limitées et des besoins de financement plus élevés. La transmission constitue donc un enjeu majeur pour la pérennité du tissu productif, notamment pour les PME et ETI. Elle est un levier majeur à actionner pour le financement des entreprises (création, croissance, reprise).
La CCI Paris Île-de-France recommande de :
- développer la pédagogie dès la formation initiale et tout au long de la vie professionnelle, avec des contenus simples (guides, formats courts, supports numériques)
- sensibiliser aux nouveaux modes d’information financière (intelligence artificielle, réseaux sociaux, influenceurs, plateformes) et à leurs risques
- flécher une partie des donations ou successions vers des supports investis dans les entreprises, en s’appuyant sur l’assurance-vie, le PER et les fonds
- intégrer davantage l’investissement dans les entreprises et la transmission d’entreprise dans les stratégies patrimoniales de long terme
Le mot-clé qui doit guider les réformes est celui de la confiance. Les ménages n’accepteront de prendre des risques (dont celui, non négligeable, de perte en capital) et de se projeter sur le long terme que s’ils ont confiance, comprennent ce qu’ils financent et ce qu’ils peuvent en espérer.
Pour en savoir plus :
- Etude de la Direction générale du Trésor sur le financement assuré par l’épargne des ménages
- Baromètre de l’épargne et de l’investissement - AMF
- Statistiques de la Banque de France sur l’épargne des ménages
Rapporteure : Sophie Vissac
Experte : Juliette Bertiaux
octobre 2026